In welchen Bereichen muss das Controlling neu gelebt werden?
Die Aufgaben des Controllings bleiben zentral für die Unternehmenssteuerung. Doch die Rahmenbedingungen verändern sich: Digitalisierung, KI, neue Anforderungen an Zusammenarbeit und Geschwindigkeit fordern auch das Controlling heraus.
Im Rahmen unserer Reihe „5 Thesen zum Controlling im Diskurs“ richtet ICV-Vorstandsmitglied Pia Burkarth den Blick auf die Weiterentwicklung von Instrumenten, Arbeitsweisen und Prozessen im Controlling.
🔈 THESE 4
„Die Kernfunktionen des Controllings bleiben bestehen, erfordern aber neu ausgerichtete Instrumente sowie angepasste Arbeitsweisen und Prozesse.“
💬 Ihre Meinung interessiert uns:
Welche Instrumente und Arbeitsweisen im Controlling müssen sich aus Ihrer Sicht besonders verändern?
Wo sehen Sie den größten Anpassungsbedarf in der Praxis?
Wie ist Ihre Meinung dazu, was sind Ihre Erfahrungen? Wir freuen uns auf die Diskussion mit Ihnen!
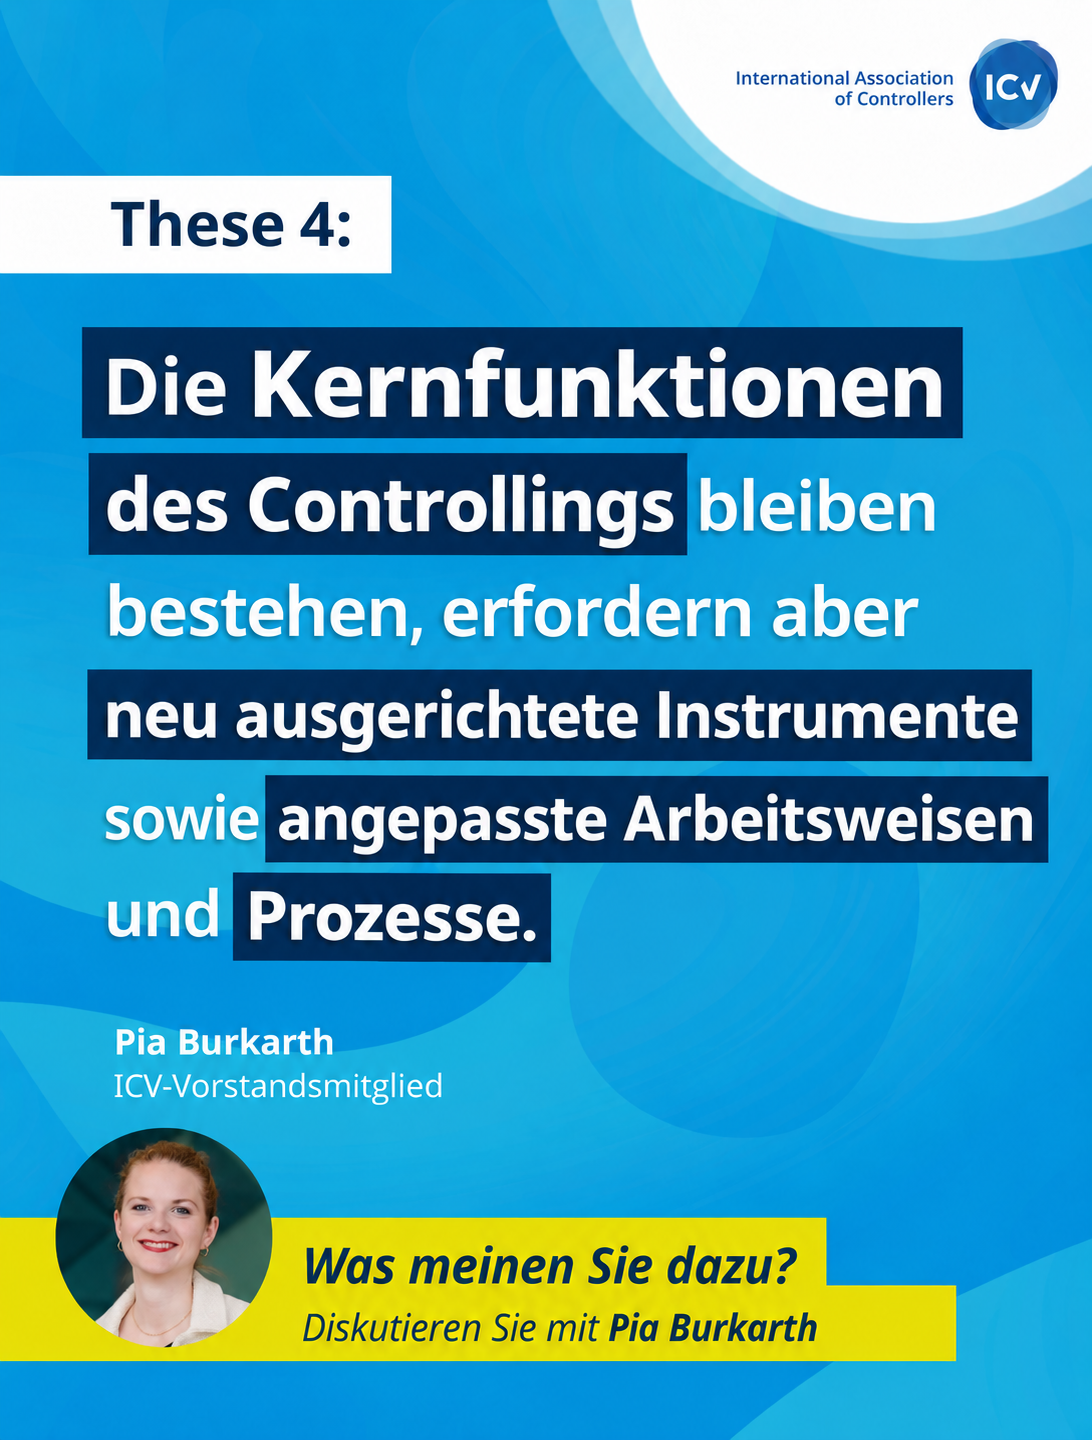
Pia Burkarth ist ICV-Vorstandsmitglied und verantwortet als Finance Director der Veridos Mexico S.A. de C.V. die Bereiche Buchhaltung, Controlling, Einkauf, Personal sowie Recht und Compliance. Als Autorin, Referentin und Dozentin bringt sie ihre Expertise in Controlling und Finanzsteuerung in Fachdiskurse und Lehre ein. Sie verfügt über einen Master-Abschluss in Rechnungswesen, Finanzwesen und Controlling und ist zertifizierte agile Organisationsentwicklerin sowie Agile Coach.